第七章 证券投资管理
第一节 证券投资概述
一、证券投资的概念与特点
证券投资是指企业或个人将资金用于购买股票、债券、基金等金融资产,以获取收益或资本增值的行为。它是企业投资管理的重要组成部分,具有以下特点:
- 流动性强:证券可在二级市场快速变现。
- 收益性与风险性并存:预期收益越高,风险通常越大。
- 多样性:投资品种丰富,可满足不同风险偏好。
- 可分割性:投资金额可大可小,便于组合投资。
二、证券投资的种类
- 股票投资:普通股、优先股
- 债券投资:政府债券、金融债券、公司债券
- 基金投资:开放式基金、封闭式基金、ETF等
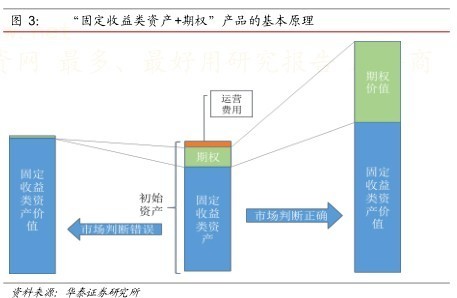
- 衍生工具:期权、期货等(本章重点讨论基础证券)
三、证券投资的目的
- 获取投资收益(利息、股息、资本利得)
- 分散风险,优化资产配置
- 保持资产流动性
- 控制被投资企业(战略性投资)
第二节 债券投资管理
一、债券投资的特点
- 收益固定(票面利率)
- 风险较低(信用风险、利率风险、购买力风险)
- 流动性较好
- 有明确的到期日
二、债券价值评估
1. 一般模型:债券价值 = 各期利息现值 + 到期本金现值
$$V = \sum_{t=1}^{n} \frac{I}{(1+r)^t} + \frac{F}{(1+r)^n}$$
其中:I为每期利息,F为面值,r为市场利率,n为期限。
2. 半年付息一次:调整利率和期数。
3. 零息债券:V = F / (1+r)^n
三、债券收益率计算
- 当期收益率 = 年利息 / 当前价格
- 到期收益率(YTM):使债券未来现金流现值等于当前价格的折现率。
四、债券投资的风险
- 违约风险
- 利率风险
- 再投资风险
- 通货膨胀风险
- 流动性风险
五、债券投资策略
- 保守型:持有至到期
- 积极型:利率预期、骑乘收益率曲线
- 免疫策略:匹配资产与负债久期
第三节 股票投资管理
一、股票投资的特点
- 收益不确定(股利+资本利得)
- 风险较高
- 流动性好
- 参与公司经营决策(普通股)
二、股票价值评估
1. 股利折现模型(DDM)
- 零成长模型:V = D / r
- 固定成长模型(戈登模型):V = D₁ / (r - g)
- 非固定成长模型:分段计算
2. 市盈率模型:V = 市盈率 × 每股收益
3. 自由现金流模型:适用于不支付股利或股利不稳定的公司。
三、股票投资的风险
- 系统性风险(市场风险、利率风险、购买力风险)
- 非系统性风险(经营风险、财务风险、行业风险)
系统性风险可通过贝塔系数衡量,非系统性风险可通过分散投资消除。
四、股票投资策略
- 价值投资:寻找低估股票
- 成长投资:投资高增长公司
- 指数投资:复制市场指数
- 技术分析:基于价格和成交量
第四节 证券投资组合管理
一、投资组合的收益与风险
- 预期收益率:加权平均
- 风险:标准差、方差
- 协方差与相关系数
二、马科维茨投资组合理论
- 有效边界:在给定风险下收益最大,或给定收益下风险最小
- 最优组合:结合无风险资产,与投资者风险偏好相关
三、资本资产定价模型(CAPM)
$$E(Ri) = Rf + \betai [E(Rm) - R_f]$$
其中:Rf为无风险利率,βi为系统性风险,E(R_m)为市场预期收益。
四、投资组合管理策略
- 被动策略:指数化投资
- 主动策略:挑选证券、择时
- 战术资产配置:根据市场变化调整
第五节 证券投资管理的实务问题
一、投资决策流程
- 确定投资目标与约束
- 资产配置
- 证券选择
- 组合构建
- 绩效评估与修正
二、绩效评估指标
- 夏普比率:(Rp - Rf) / σp
- 特雷诺比率:(Rp - Rf) / βp
- 詹森阿尔法:Rp - [Rf + βp(Rm - Rf)]
三、投资管理中的行为金融
- 过度自信
- 损失厌恶
- 羊群效应
- 心理账户
四、内部控制与合规
- 投资授权与限额
- 风险监控
- 信息披露
本章小结
证券投资管理是企业财务管理的重要内容,涉及债券、股票及投资组合的分析与决策。通过科学的价值评估、风险管理和组合优化,可以在可接受的风险水平下实现收益最大化。投资者应结合自身目标与市场环境,制定并执行合适的投资策略。
如若转载,请注明出处:http://www.allrue.com/product/32.html
更新时间:2026-11-01 19:10:19