医院捐赠资产管理制度与投资管理融合规范
第一章 总则
第一条 为规范医院接受捐赠资产的管理,提高捐赠资产使用效益,防范投资风险,根据《中华人民共和国公益事业捐赠法》《医疗机构财务会计内部控制规定》等法律法规,结合医院实际情况,制定本制度。
第二条 本制度适用于医院接受的所有捐赠资产,包括货币资金、实物资产、无形资产及对外投资形成的权益等。捐赠资产的投资管理须遵循合法、安全、有效原则,确保资产保值增值。
第二章 捐赠资产管理
第三条 医院接受捐赠须由捐赠管理办公室统一受理,出具捐赠票据,办理入库手续。捐赠资产应设立专项台账,详细记录捐赠人、资产名称、数量、价值、用途及使用期限等信息。
第四条 捐赠资产分为限定用途资产和非限定用途资产。限定用途资产须专款专用,不得挪作他用;非限定用途资产经医院管理层审批后,可纳入投资管理范畴。
第五条 捐赠资产的使用应遵循捐赠人意愿,如确需变更用途,须征得捐赠人书面同意或经法定程序批准。
第三章 投资管理
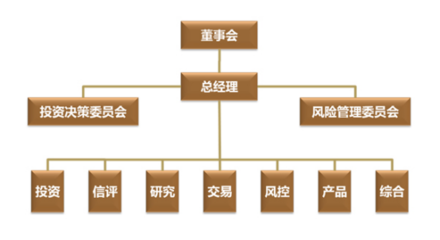
第六条 医院捐赠资产的投资管理实行决策、执行、监督分离原则。投资决策由医院投资管理委员会负责,成员包括财务、审计、临床及法律等专业人员。
第七条 捐赠资产可用于以下投资方式:
(一)银行存款(定期、大额存单等);
(二)国债、地方政府债券等低风险固定收益类产品;
(三)经审批的公益性信托或稳健型基金;
(四)其他符合国家政策且风险可控的投资。
第八条 禁止将捐赠资产用于高风险投资,如股票、期货、期权、高杠杆金融衍生品等。
第九条 投资须进行可行性分析与风险评估,形成书面报告,经投资管理委员会三分之二以上委员同意后报院长办公会批准。重大投资(超过规定限额)须报举办单位或主管部门备案。
第十条 投资执行由财务部门专人负责,实行不相容岗位分离。所有投资合同、协议须经法律顾问审核。
第四章 收益管理与核算
第十一条 捐赠资产投资产生的收益,扣除相关税费后,纳入医院专用基金——捐赠资产增值基金。限定用途资产的收益,应按比例追加用于原限定用途;非限定用途资产的收益,可用于医院发展建设或公益项目。
第十二条 财务部门应按照政府会计制度设置明细科目,单独核算捐赠资产的投资活动,真实反映资产价值及收益情况。
第十三条 年度终了,财务部门须编制捐赠资产投资管理报告,包括资产总额、投向、收益、风险状况等,并向投资管理委员会汇报。
第五章 风险控制与监督
第十四条 建立捐赠资产投资止损机制。设定止损线,当单项投资净值低于初始投资额的10%时,须立即启动退出程序。
第十五条 审计部门每半年对捐赠资产投资进行一次专项审计,必要时可聘请第三方审计机构。审计内容包括但不限于:投资决策合规性、资金划转安全性、收益完整性、信息披露真实性。
第十六条 医院应定期(至少每年一次)向捐赠人反馈捐赠资产(含投资部分)的使用情况。涉及限定用途资产的投资变更,须事先征询得到捐赠人同意。
第十七条 对在捐赠资产投资管理中未履行审批程序、违规操作
徇私舞弊、造成资产损失的,依据医院相关规定追究责任人责任,涉嫌犯罪的移送司法机关处理。
第六章 附则
第十八条 本制度由医院财务处、捐赠管理办公室负责解释。
第十九条 本制度自发布之日起施行,原有规定与本制度不一致的,以本制度为准。各分院、分支机构可参照执行。
如若转载,请注明出处:http://www.allrue.com/product/26.html
更新时间:2026-09-15 13:40:42